deposito masih menjadi pilihan investasi favorit masyarakat Indonesia karena risikonya rendah dan bunganya pasti. Di tahun 2026, memahami fitur pembandingan suku bunga deposito antara bank umum dan BPR sangat penting untuk memaksimalkan keuntungan. Artikel ini akan mengulas perbedaan utama dan fitur-fitur yang perlu Anda perhatikan.
Perbedaan Dasar Suku Bunga Deposito Bank Umum dan BPR
Bank umum biasanya menawarkan suku bunga deposito yang lebih rendah dibandingkan BPR karena skala operasi dan basis nasabah yang lebih besar. Sebaliknya, BPR sering memberikan bunga lebih tinggi untuk menarik dana masyarakat di daerah. Namun, perbedaan ini tidak mutlak karena tergantung pada kebijakan masing-masing lembaga.
Faktor penentu lainnya adalah tingkat likuiditas dan kebutuhan pendanaan bank. Bank umum dengan akses pasar modal luas cenderung tidak perlu menawarkan bunga tinggi. Sementara BPR yang lebih bergantung pada deposito sebagai sumber dana utama harus bersaing dengan imbal hasil kompetitif.
Selain itu, jangka waktu deposito juga memengaruhi besaran bunga yang ditawarkan. Baik bank umum maupun BPR biasanya memberikan bunga lebih tinggi untuk tenor yang lebih panjang. Namun, pola ini bisa berbeda jika bank sedang mengincar dana jangka pendek atau panjang.
Fitur-Fitur Pembanding yang Perlu Diperhatikan
1. Tingkat Suku Bunga dan Minimal Setoran
Fitur pertama yang paling jelas adalah persentase bunga tahunan yang ditawarkan. Bank umum biasanya menetapkan bunga sekitar 2-4% per tahun, sedangkan BPR bisa mencapai 5-7% atau lebih. Minimal setoran deposito juga berbeda, di bank umum sering mulai dari Rp1 juta, sementara BPR mungkin lebih rendah atau lebih tinggi tergantung kebijakan.
Anda harus membandingkan bunga efektif setelah dipotong pajak final 20% untuk deposito di atas Rp7,5 juta. Bunga dari BPR juga dikenakan pajak yang sama, sehingga perbandingan harus dilakukan setelah pajak. Jangan hanya melihat bunga nominal tanpa mempertimbangkan biaya administrasi atau potongan lain.
2. Jaminan Lembaga Penjamin Simpanan (LPS)
Bank umum dan BPR sama-sama dijamin oleh LPS, namun batas maksimal penjaminan sama yaitu Rp2 miliar per nasabah per bank. Fitur ini penting karena memberikan rasa aman meskipun BPR memiliki risiko lebih tinggi. Pastikan bank tempat Anda menempatkan deposito terdaftar sebagai peserta LPS.
Namun, perlu diingat bahwa LPS hanya menjamin simpanan termasuk deposito hingga batas tertentu. Jika Anda memiliki dana besar di atas Rp2 miliar, sebaiknya bagi di beberapa bank. Fitur pembandingan ini harus menjadi pertimbangan utama sebelum memutuskan.
3. Kemudahan Akses dan Layanan
Bank umum biasanya memiliki jaringan kantor dan ATM yang luas, serta layanan mobile banking canggih. BPR umumnya memiliki cakupan terbatas, namun menawarkan layanan personal yang lebih dekat dengan nasabah. Fitur pembandingan ini penting jika Anda membutuhkan kemudahan transaksi atau penarikan deposito sebelum jatuh tempo.
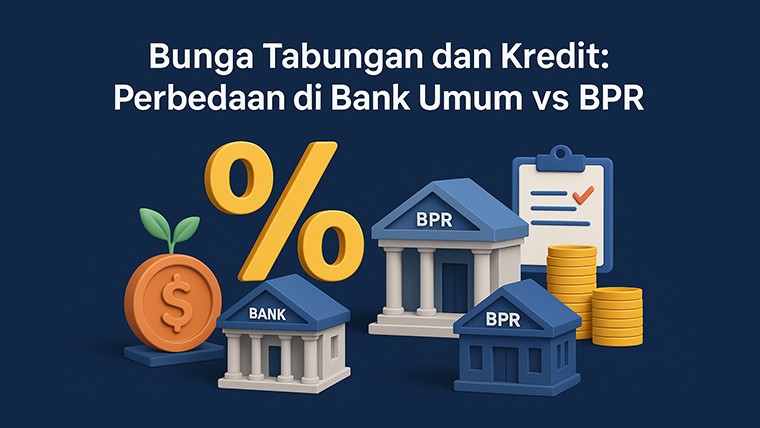
Beberapa BPR juga mulai mengadopsi teknologi digital, tetapi belum sepenuhnya setara dengan bank umum. Pertimbangkan juga biaya penalti jika Anda mencairkan deposito lebih awal. Bank umum cenderung memiliki penalti lebih rendah dibanding BPR karena lebih fleksibel.
Kelebihan dan Kekurangan Masing-Masing
Kelebihan bank umum adalah reputasi, stabilitas, dan jaringan luas yang memudahkan akses. Kekurangannya adalah bunga yang relatif rendah dan persyaratan administrasi yang lebih ketat. BPR unggul dalam hal bunga tinggi dan pelayanan personal, namun risikonya sedikit lebih besar karena modal lebih kecil.
Selain itu, BPR mungkin memiliki keterbatasan dalam hal produk tambahan seperti deposito berjangka dengan fitur auto roll over. Bank umum sering menawarkan lebih banyak pilihan tenor dan promo khusus. Fitur pembandingan ini membantu Anda menyesuaikan dengan kebutuhan finansial jangka pendek maupun panjang.
Tips Memilih Deposito Berdasarkan Fitur Pembandingan
Pertama, tentukan tujuan investasi Anda apakah untuk jangka pendek atau panjang. Jika menginginkan keamanan maksimal, bank umum adalah pilihan tepat meskipun bunganya lebih rendah. Namun, jika Anda siap mengambil risiko sedikit lebih tinggi untuk imbal hasil lebih besar, BPR bisa dipertimbangkan.
Kedua, bandingkan suku bunga dari beberapa bank umum dan BPR di daerah Anda menggunakan fitur online atau kalkulator deposito. Pastikan Anda memperhitungkan pajak dan biaya administrasi. Ketiga, periksa status keanggotaan LPS dan rating kesehatan bank dari OJK untuk mengurangi risiko gagal bayar.
Terakhir, jangan tergiur bunga sangat tinggi di atas rata-rata pasar karena bisa menandakan risiko tinggi. Gunakan fitur pembandingan dengan bijak, dan alokasikan dana Anda secara diversifikasi. Dengan demikian, Anda bisa mendapatkan hasil optimal dari deposito di tahun 2026.
Kesimpulan
Fitur pembandingan suku bunga deposito antara bank umum dan BPR meliputi aspek bunga, minimal setoran, jaminan LPS, dan kemudahan akses. Masing-masing memiliki kelebihan dan kekurangan yang perlu disesuaikan dengan profil risiko dan kebutuhan Anda. Di tahun 2026, membandingkan fitur-fitur ini secara cermat akan membantu Anda memilih deposito yang paling menguntungkan.
Jangan ragu untuk berkonsultasi dengan perencana keuangan atau menggunakan platform perbandingan deposito online. Ingatlah bahwa keamanan dana tetap menjadi prioritas utama di atas selisih bunga yang kecil. Semoga artikel ini membantu Anda dalam mengambil keputusan investasi yang tepat.